วางแผนเงินเกษียณ ต้องมีเงินเก็บเท่าไรถึงจะใช้ชีวิตได้อย่างสบายใจ?
หลายคนเมื่อเริ่มเข้าสู่วัยทำงานช่วงกลางคน ก็จะมีคำถามที่ว่า “ต้องมีเงินเก็บเท่าไหร่ถึงจะเพียงพอในช่วงหลังวัยเกษียณ” เพราะถึงแม้จะไม่มีรายได้ประจำจากเงินเดือน แต่ค่าใช้จ่ายในชีวิตประจำวันยังคงมีอยู่ ไม่ว่าจะค่าอาหาร ค่าเดินทาง ค่าน้ำ-ค่าไฟ ค่าดูแลสุขภาพ รวมถึงค่าใช้จ่ายฉุกเฉินที่อาจเกิดขึ้นโดยไม่ทันตั้งตัว
ยิ่งในปัจจุบันที่หลายคนเลือกใช้ชีวิตคนเดียวหรือไม่มีบุตรหลาน เงินเก็บสำหรับวัยเกษียณจึงยิ่งเป็นเรื่องที่ควรให้ความสำคัญ เพราะเราอาจต้องเตรียมเงินไว้ดูแลตัวเองในระยะยาวมากขึ้น
วันนี้พี่แคชจะชวนทุกคนมาวางแผนเงินเกษียณแบบเข้าใจง่าย โดยไม่ใช่เป็นการตั้งเป้าว่า “ต้องมีเงินกี่ล้านถึงจะพอ?” แต่ให้ลองเริ่มจากการคำนวณว่า หลังเกษียณเราน่าจะมีค่าใช้จ่ายประมาณเดือนละเท่าไร และต้องเตรียมเงินไว้สำหรับกี่ปี เพราะแต่ละคนมีอายุเกษียณ รูปแบบการใช้ชีวิต รายได้ ภาระหนี้สิน และค่าใช้จ่ายที่แตกต่างกัน
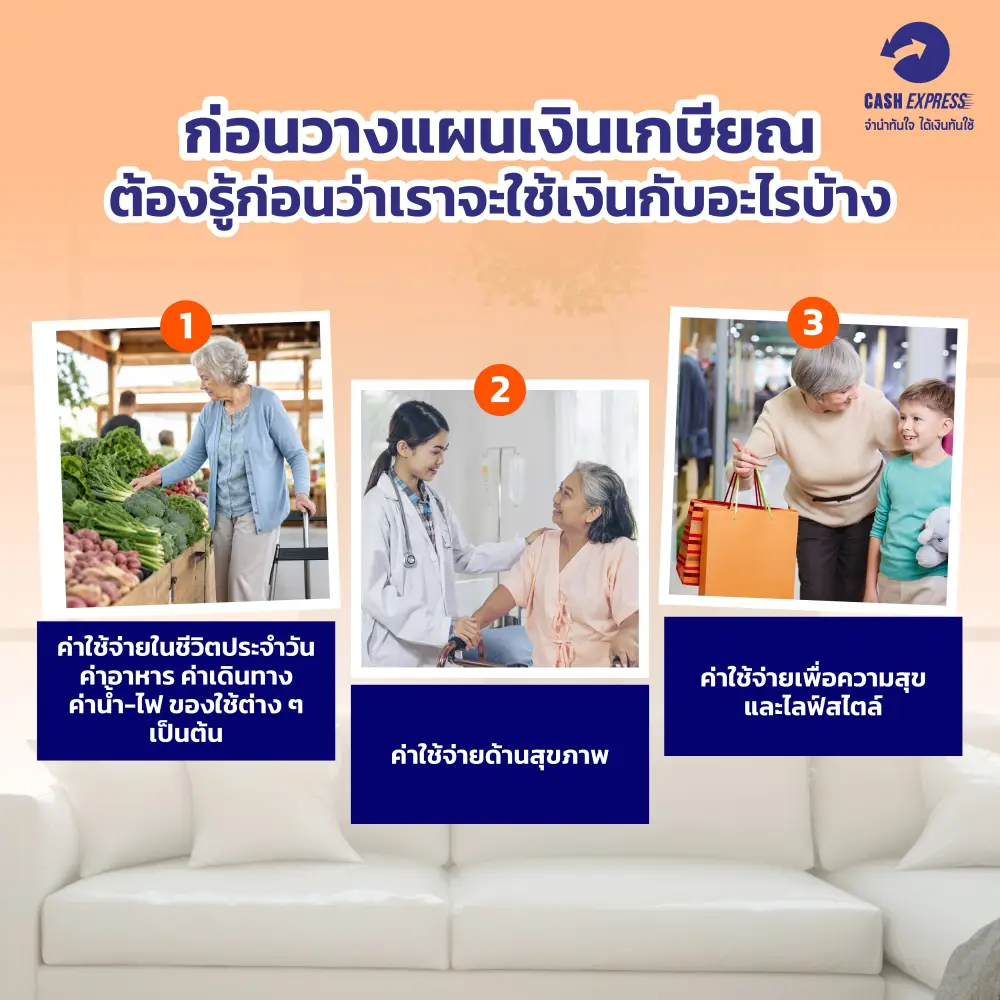
ก่อนวางแผนเงินเกษียณ ต้องรู้ก่อนว่าเราจะใช้เงินกับอะไรบ้าง
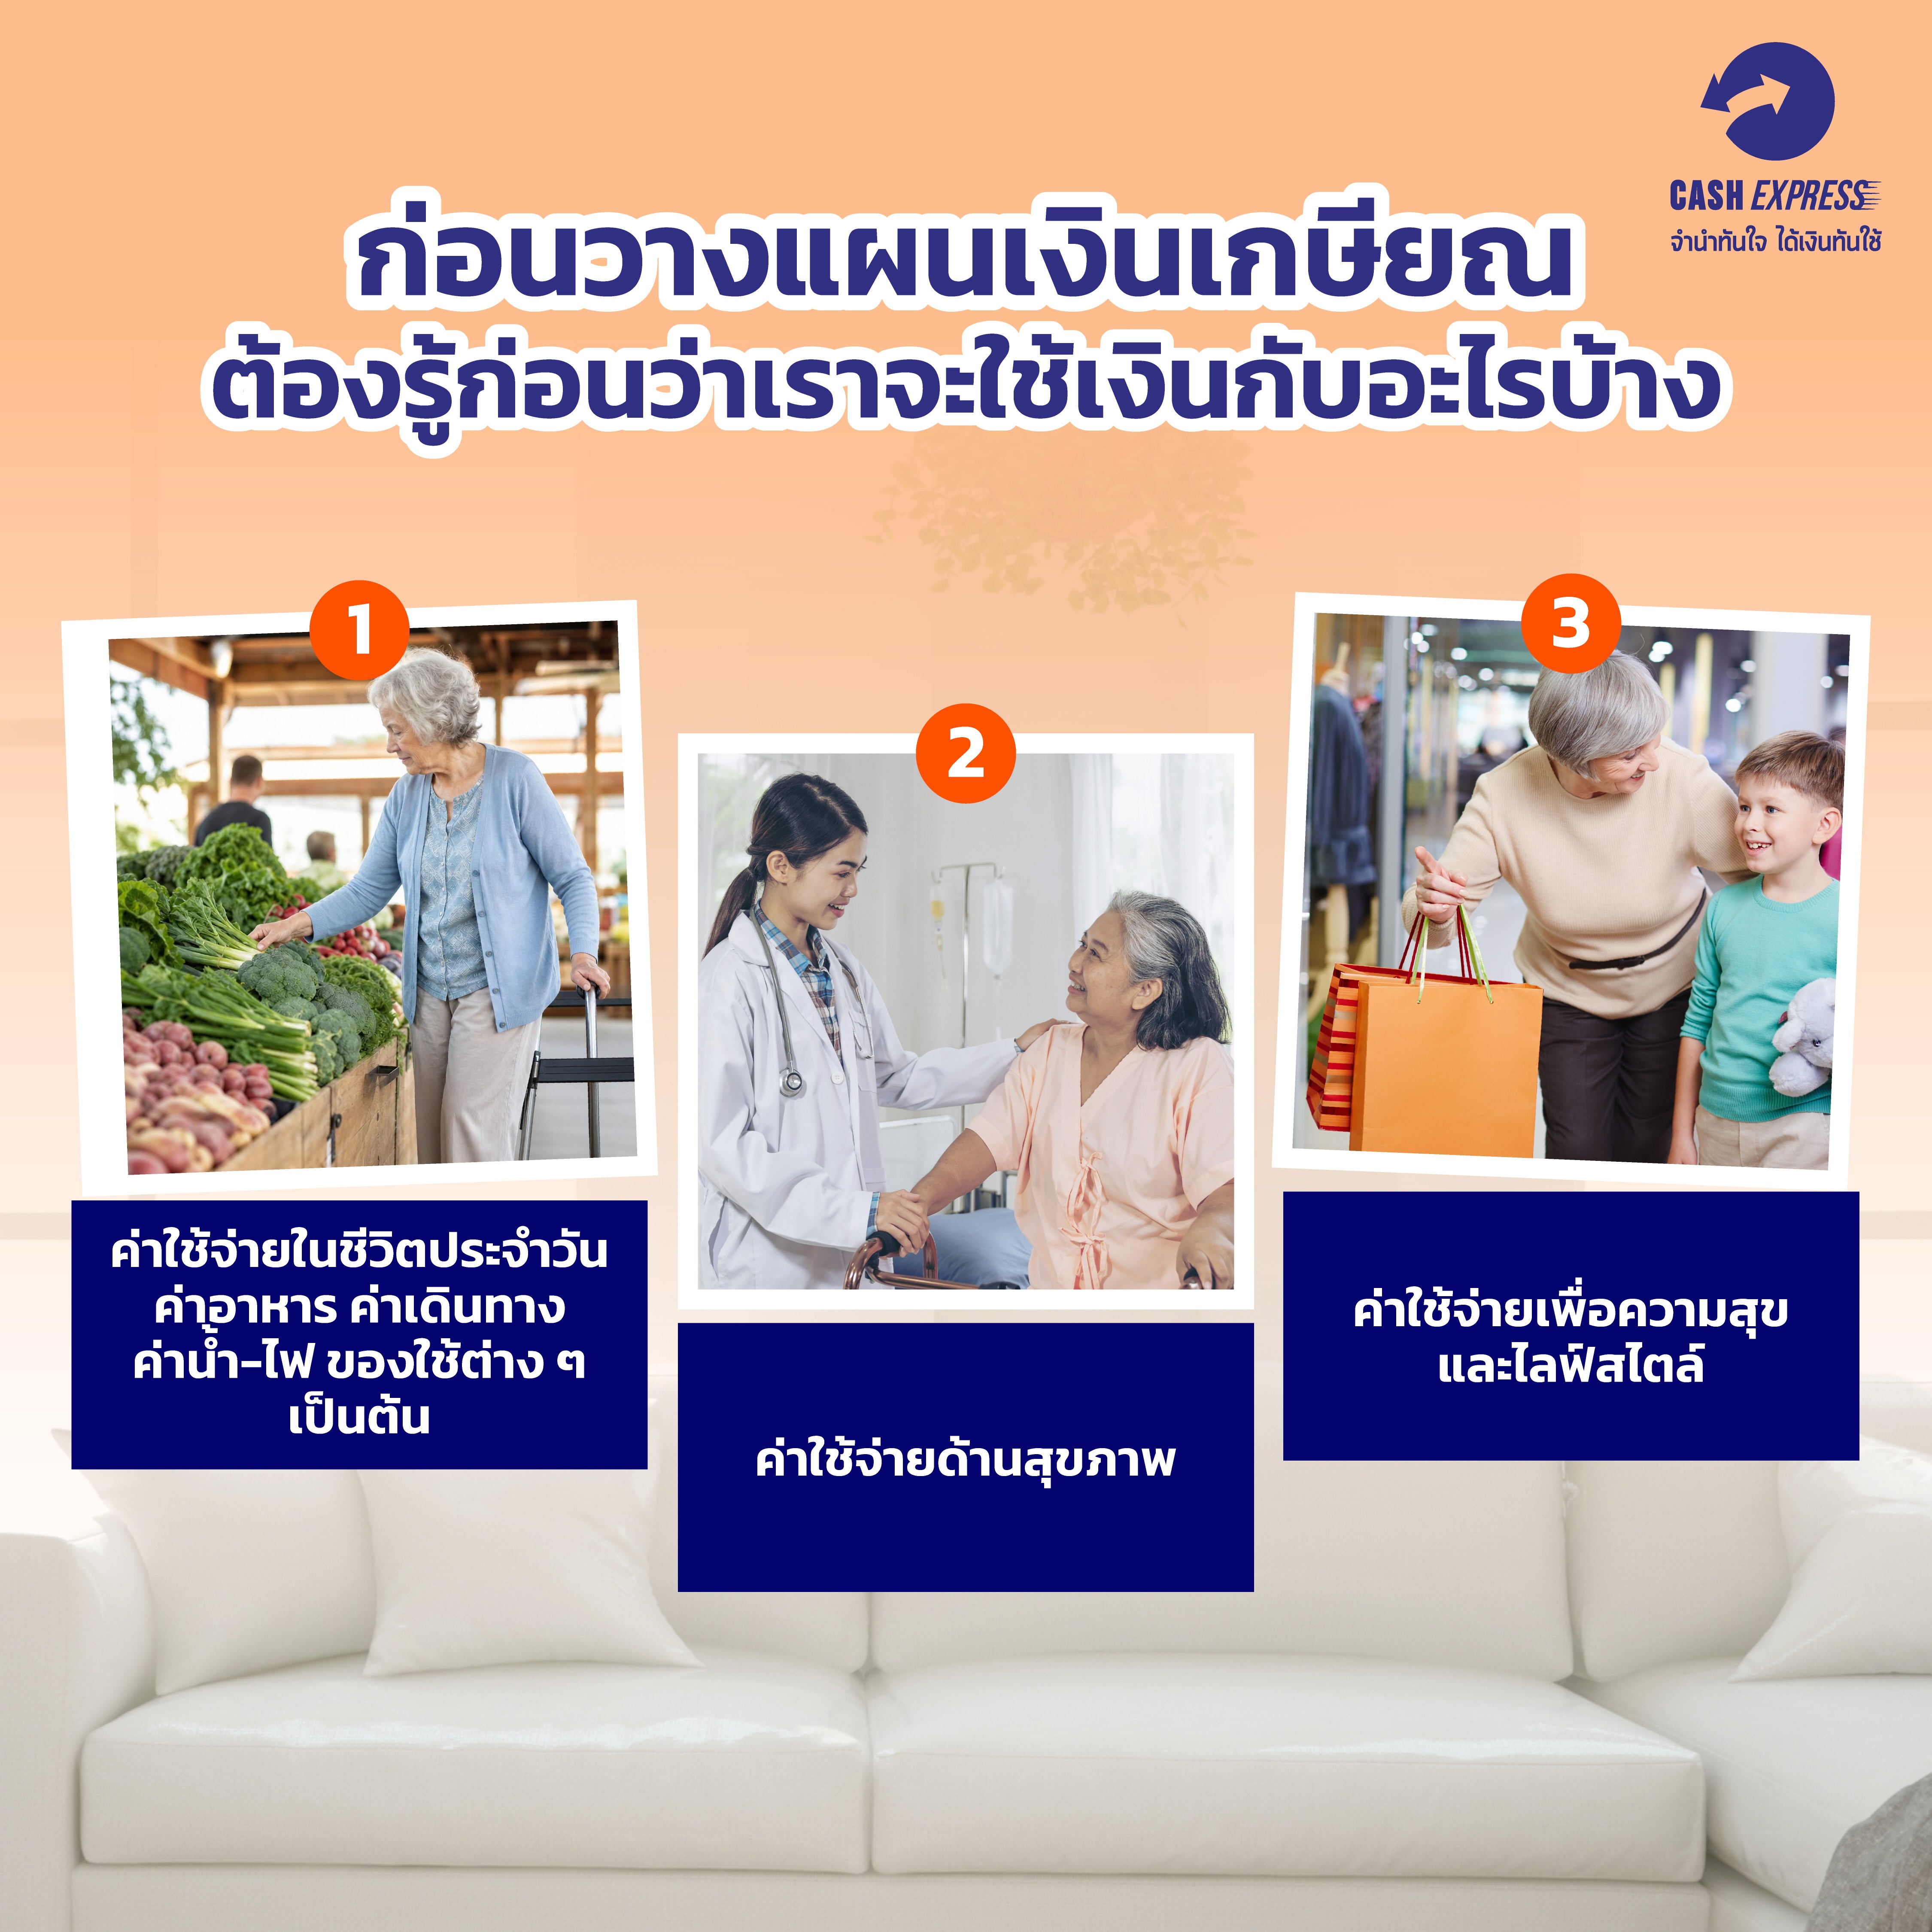
แน่นอนว่าการประมาณเงินที่ต้องใช้หลังเกษียณไม่ควรดูแค่ค่าอาหารหรือค่าใช้จ่ายประจำวันเท่านั้น เพราะเมื่อไม่มีรายได้ประจำแล้ว ค่าใช้จ่ายบางอย่างอาจลดลง แต่บางอย่างก็อาจเพิ่มขึ้นตามอายุ
1.ค่าใช้จ่ายในชีวิตประจำวัน
ไม่ว่าจะเป็น ค่าอาหาร ค่าเดินทาง ค่าสาธารณูปโภค ค่าโทรศัพท์ รวมถึงของใช้ภายในบ้านต่าง ๆ เป็นต้น ซึ่งค่าใช้จ่ายเหล่านี้เป็นสิ่งที่ไม่สามารถหลีกหนีได้ เพราะเป็นปัจจัยพื้นฐานในการดำรงชีวิตในประจำวัน การวางแผนในส่วนนี้จึงจำเป็นต้องมีการเตรียมค่าใช้จ่ายไว้ให้เพียงพอในแต่ละเดือน เพราะเป็นค่าใช้จ่ายที่ยังคงเกิดขึ้นอย่างต่อเนื่อง แม้จะไม่ได้ทำงานแล้วก็ตาม
2.ค่าใช้จ่ายด้านสุขภาพ
อีกหนึ่งค่าใช้จ่ายที่ควรวางแผนอย่างดีไม่แพ้ค่าใช้จ่ายในชีวิตประจำวันเลย คือ ด้านสุขภาพ เพราะเมื่อมีอายุที่มากขึ้น ร่างกายก็ย่อมเสื่อมถอยลง ความเสี่ยงต่อการเจ็บป่วยหรือต้องเข้ารับการรักษาก็มีมากขึ้นเช่นเดียวกัน ซึ่งหากมีประกันสุขภาพหรือสวัสดิการที่สามารถใช้ได้ ก็ควรนำสิทธิประโยชน์เหล่านั้นมาประกอบการวางแผนด้วย
3.ค่าใช้จ่ายเพื่อความสุขและไลฟ์สไตล์
แน่นอนว่าช่วงวัยเกษียณคือช่วงเวลาที่ได้หยุดพักผ่อนอย่างเต็มที่ บางคนได้ทำในสิ่งที่อยากทำ หรือบางคนได้ท่องเที่ยวต่างประเทศที่ชอบ ซึ่งค่าใช้จ่ายส่วนนี้ก็จะแตกต่างกันไปตามไลฟ์สไตล์แต่ละคน ถ้าเราวางแผนการเงินให้สอดคล้องกับแนวทางการใช้ชีวิตหรือ “ไลฟ์สไตล์” ของตนเองในช่วงวัยเกษียณ คุณอาจได้ทำและเติมเต็มความสุขให้กับช่วงชีวิตได้
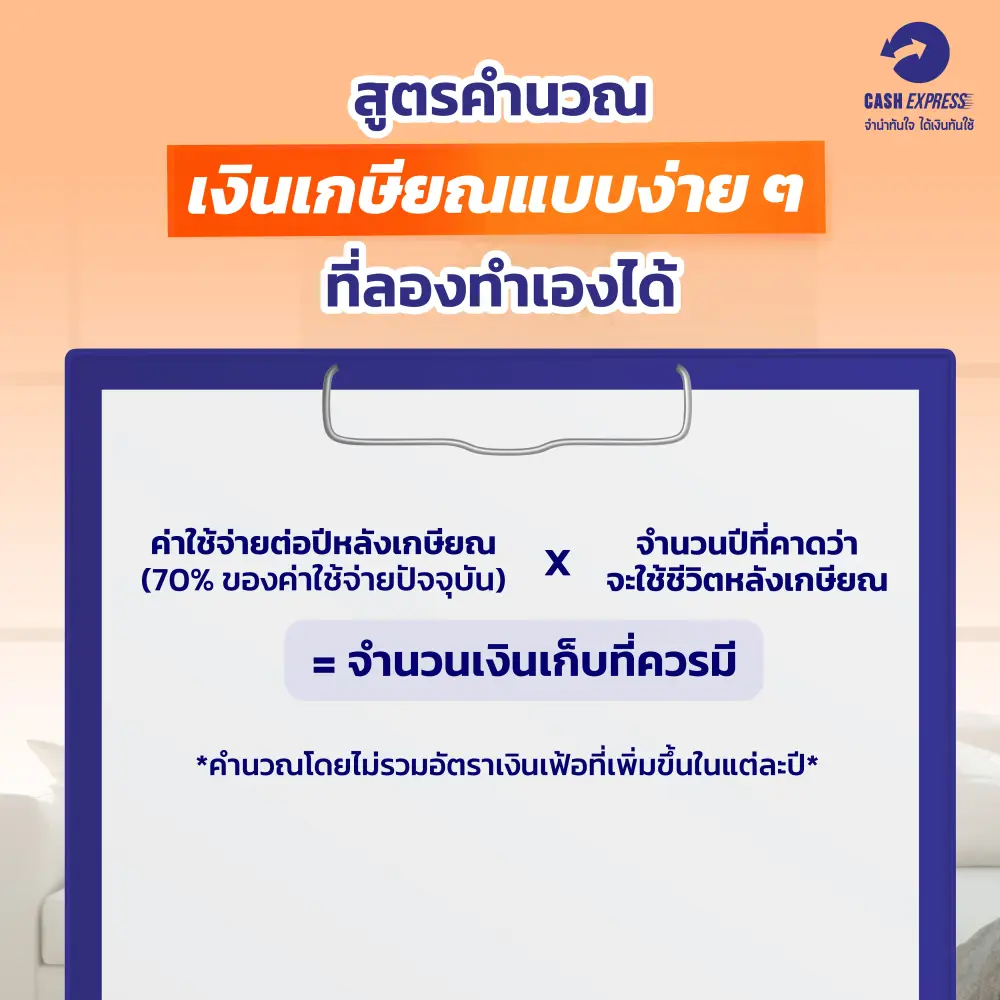
สูตรคำนวณเงินเกษียณแบบง่าย ๆ ที่ลองทำเองได้
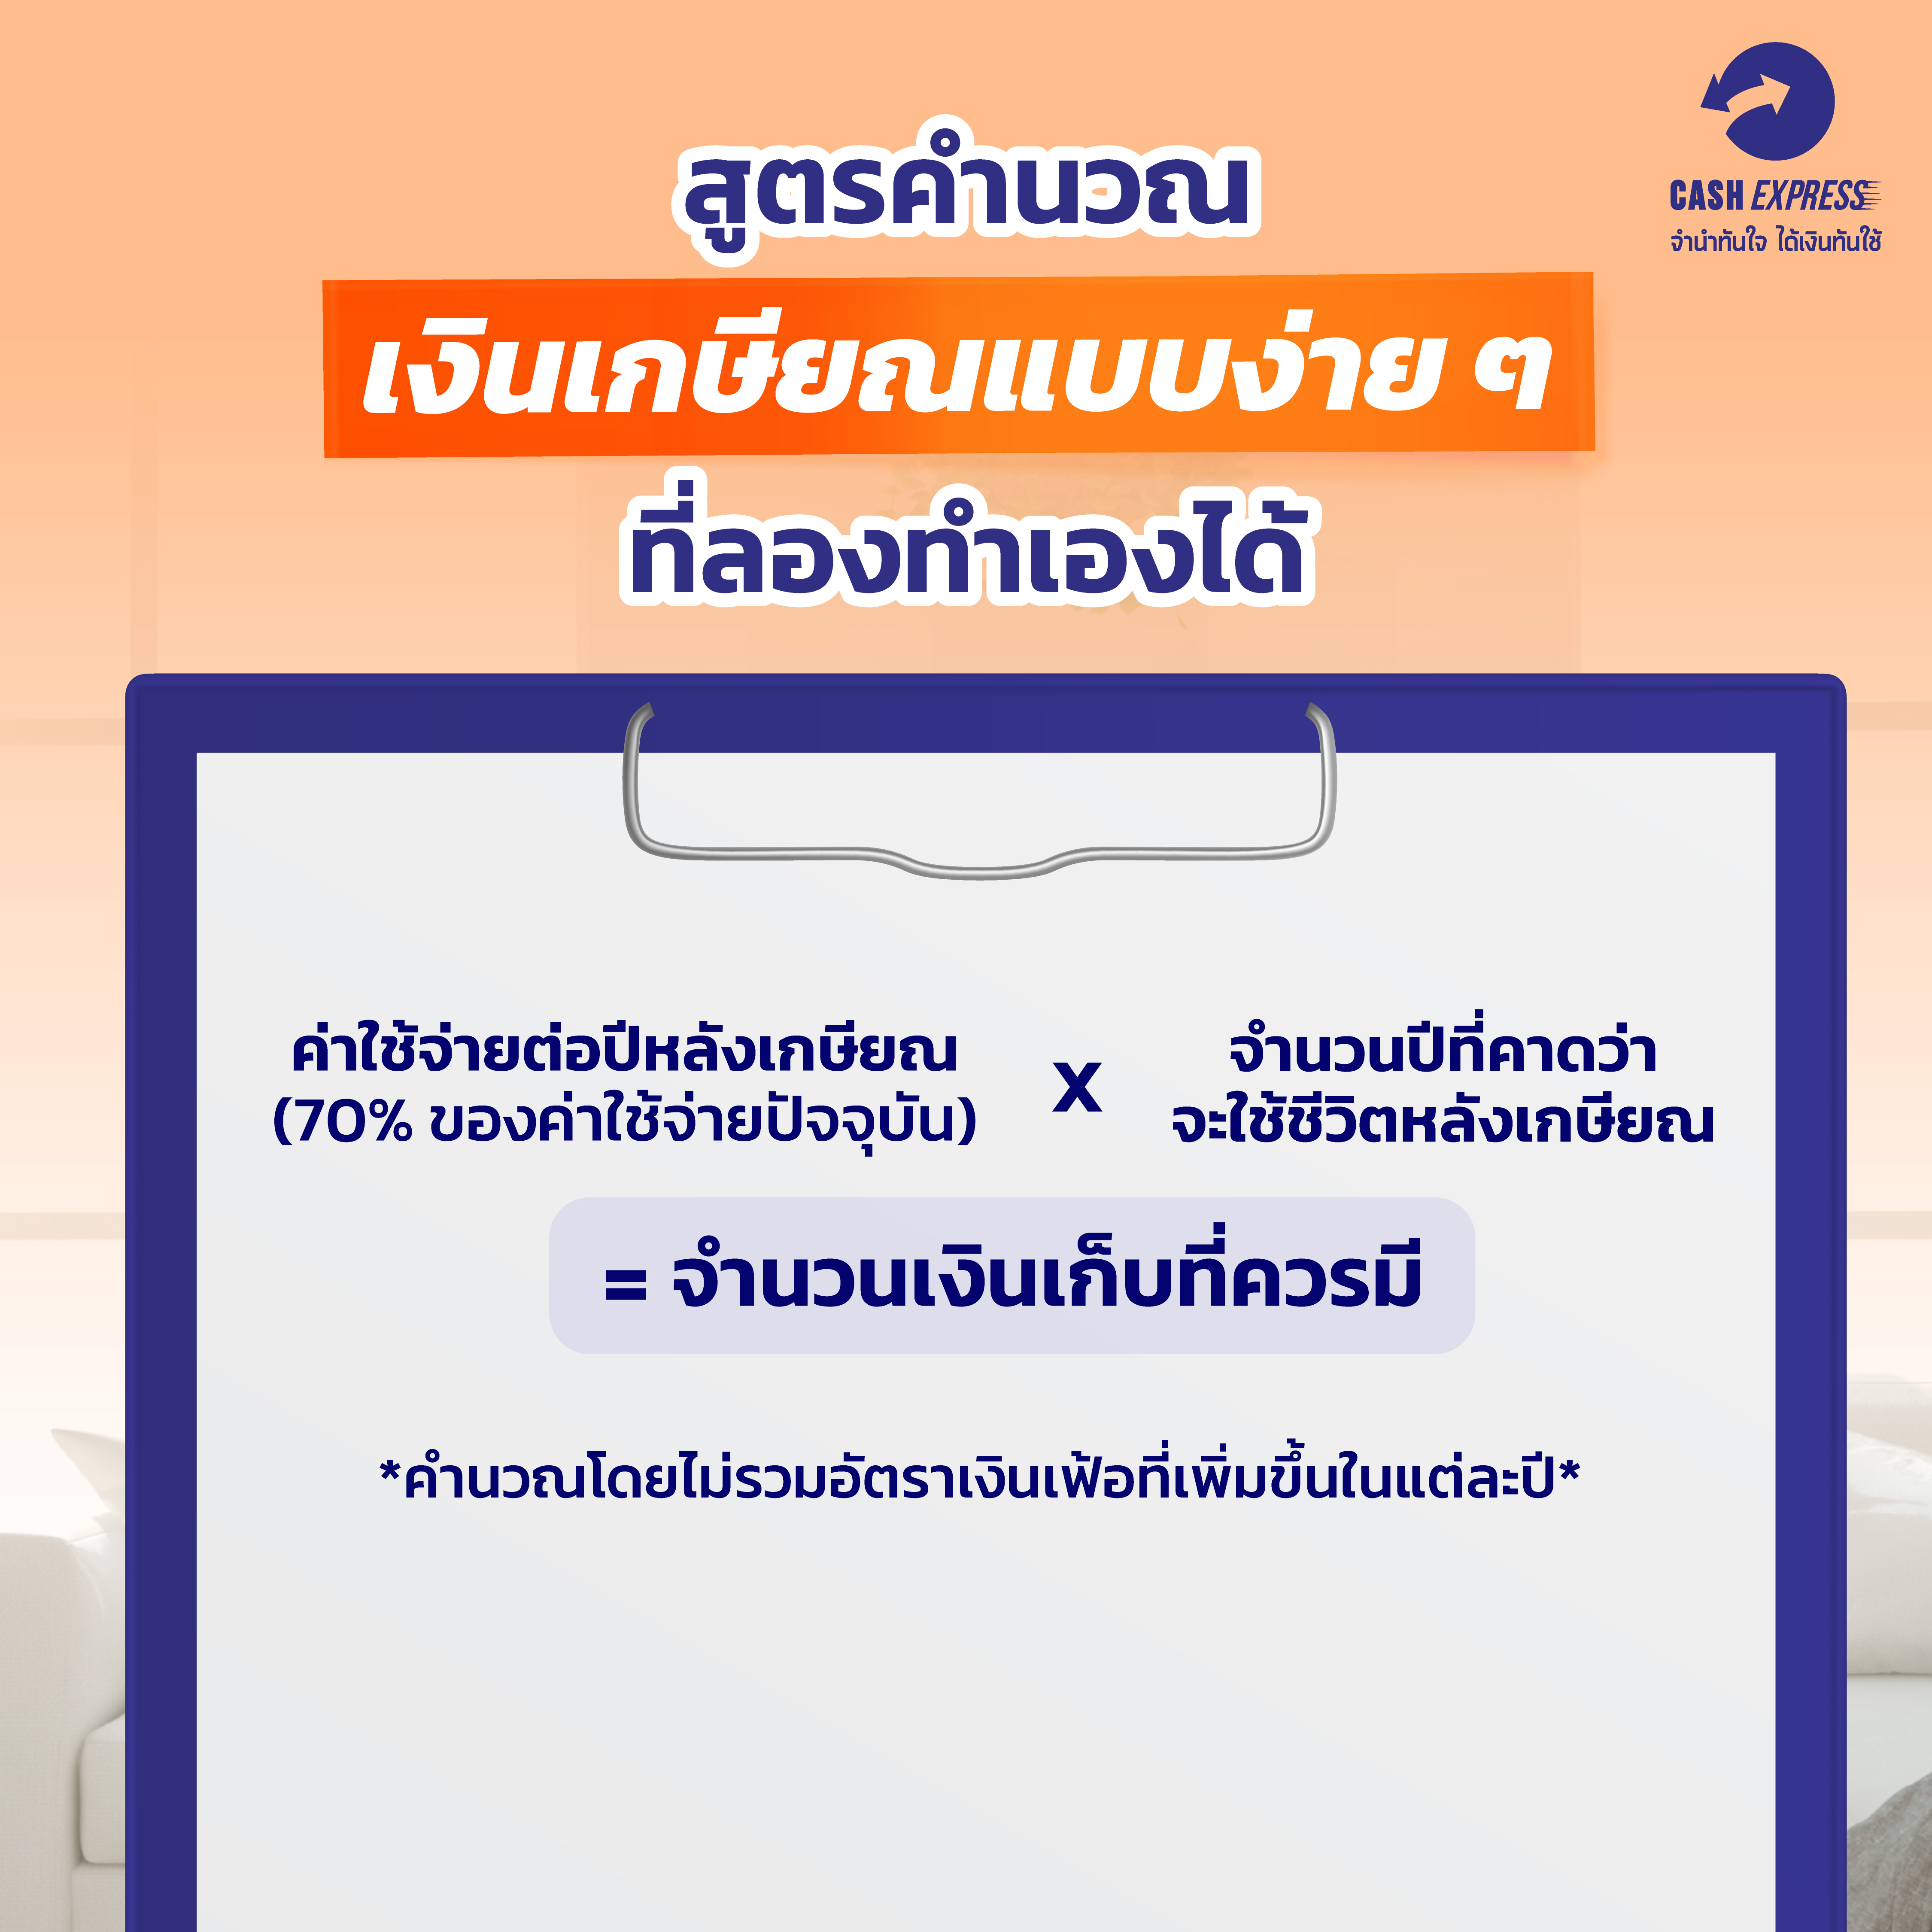
เมื่อทุกคนเข้าใจค่าใช้จ่ายหลัก ๆ ในเบื้องต้นแล้ว เราลองมาดูสูตรคำนวณอย่างง่ายที่ช่วยประเมินเป้าหมายเงินเก็บได้ด้วยสูตรนี้
ค่าใช้จ่ายต่อปีหลังเกษียณ (70% ของค่าใช้จ่ายปัจจุบัน) × จำนวนปีที่คาดว่าจะใช้ชีวิตหลังเกษียณ = จำนวนเงินเก็บที่ควรมี
(หมายเหตุ: คิดที่ 70% เพราะหลังเกษียณค่าใช้จ่ายบางอย่าง เช่น ค่าเดินทางไปทำงาน หรือค่าภาษีจะลดลง)
ตัวอย่างการคำนวณ
สมมติว่า นาย A มีความต้องการที่จะเกษียณตอนอายุ 60 ปี และคาดว่าจะมีชีวิตจนถึงอายุ 80 ปี เท่ากับมีระยะเวลาหลังเกษียณประมาณ 20 ปี โดยปัจจุบันนาย A มีค่าใช้จ่ายในชีวิตประจำวันอยู่ที่ 30,000 บาทต่อเดือน
หากใช้สมมติฐานว่าค่าใช้จ่ายหลังเกษียณอยู่ที่ประมาณ 70% ของค่าใช้จ่ายในปัจจุบัน จะสามารถคำนวณได้ดังนี้
|
รายการ |
ขั้นตอนการคำนวณ |
จำนวนเงิน |
|
ค่าใช้จ่ายปัจจุบัน |
30,000 บาท/เดือน |
|
|
ค่าใช้จ่ายหลังเกษียณที่ประมาณการ |
30,000 × 70% |
21,000 บาท/เดือน |
|
ค่าใช้จ่ายหลังเกษียณต่อปี |
21,000 × 12 |
252,000 บาท/ปี |
|
เงินเก็บที่ต้องเตรียมสำหรับ 20 ปีหลังเกษียณ |
252,000 × 20 |
5,040,000 บาท |
*คำนวณโดยไม่รวมอัตราเงินเฟ้อที่เพิ่มขึ้นในแต่ละปี*
จากตัวอย่าง นาย A ควรมีเงินสำรองสำหรับใช้ชีวิตหลังเกษียณ 20 ปี เป็นจำนวนเงินประมาณ 5,040,000 บาท ครับ
อย่างไรก็ตาม ตัวเลขนี้เป็นเพียงการประมาณเบื้องต้นเท่านั้น เพราะในชีวิตจริงยังมีปัจจัยอื่นที่ต้องนำมาพิจารณา เช่น เงินเฟ้อ ผลตอบแทนจากการลงทุน ค่าใช้จ่ายด้านสุขภาพ และรายได้อื่น ๆ ที่อาจได้รับหลังเกษียณ หรือค่าใช้จ่ายอื่น ๆ ที่เพิ่มเข้ามาได้ครับ
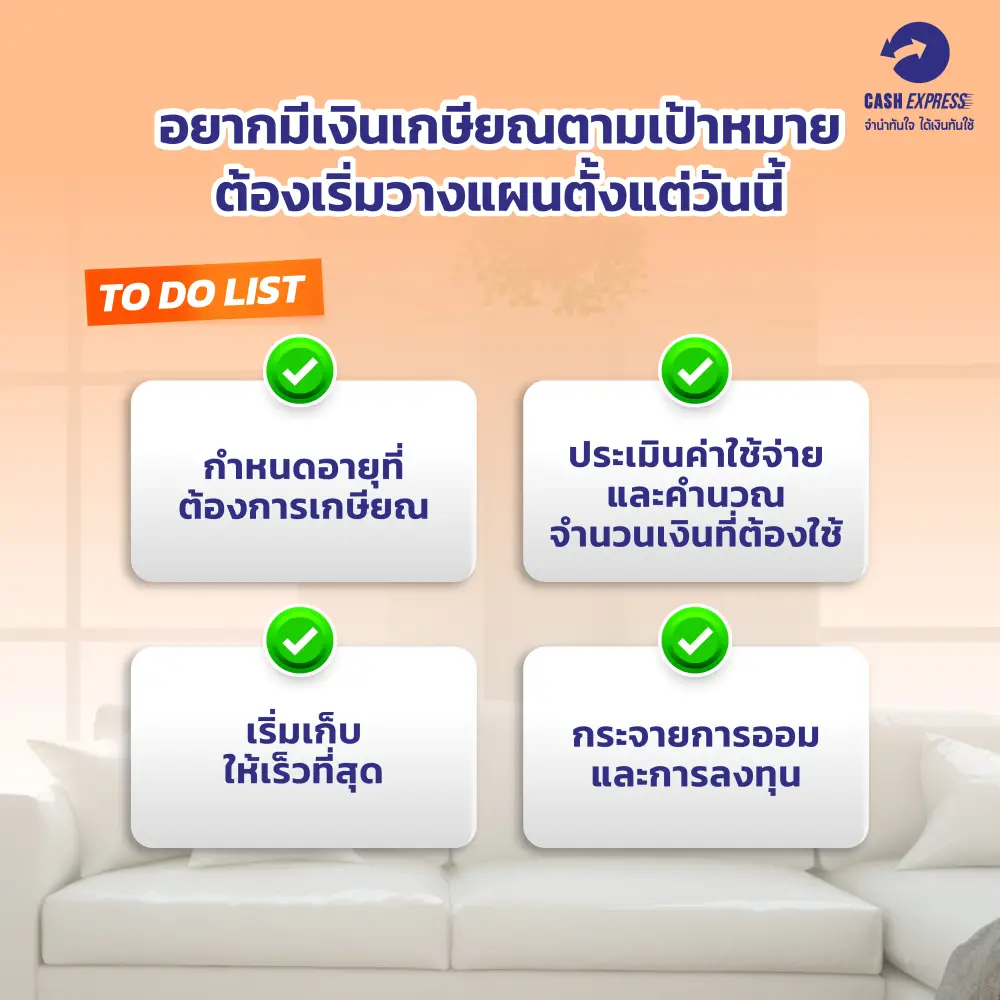
อยากมีเงินเกษียณตามเป้าหมาย ต้องเริ่มวางแผนตั้งแต่วันนี้
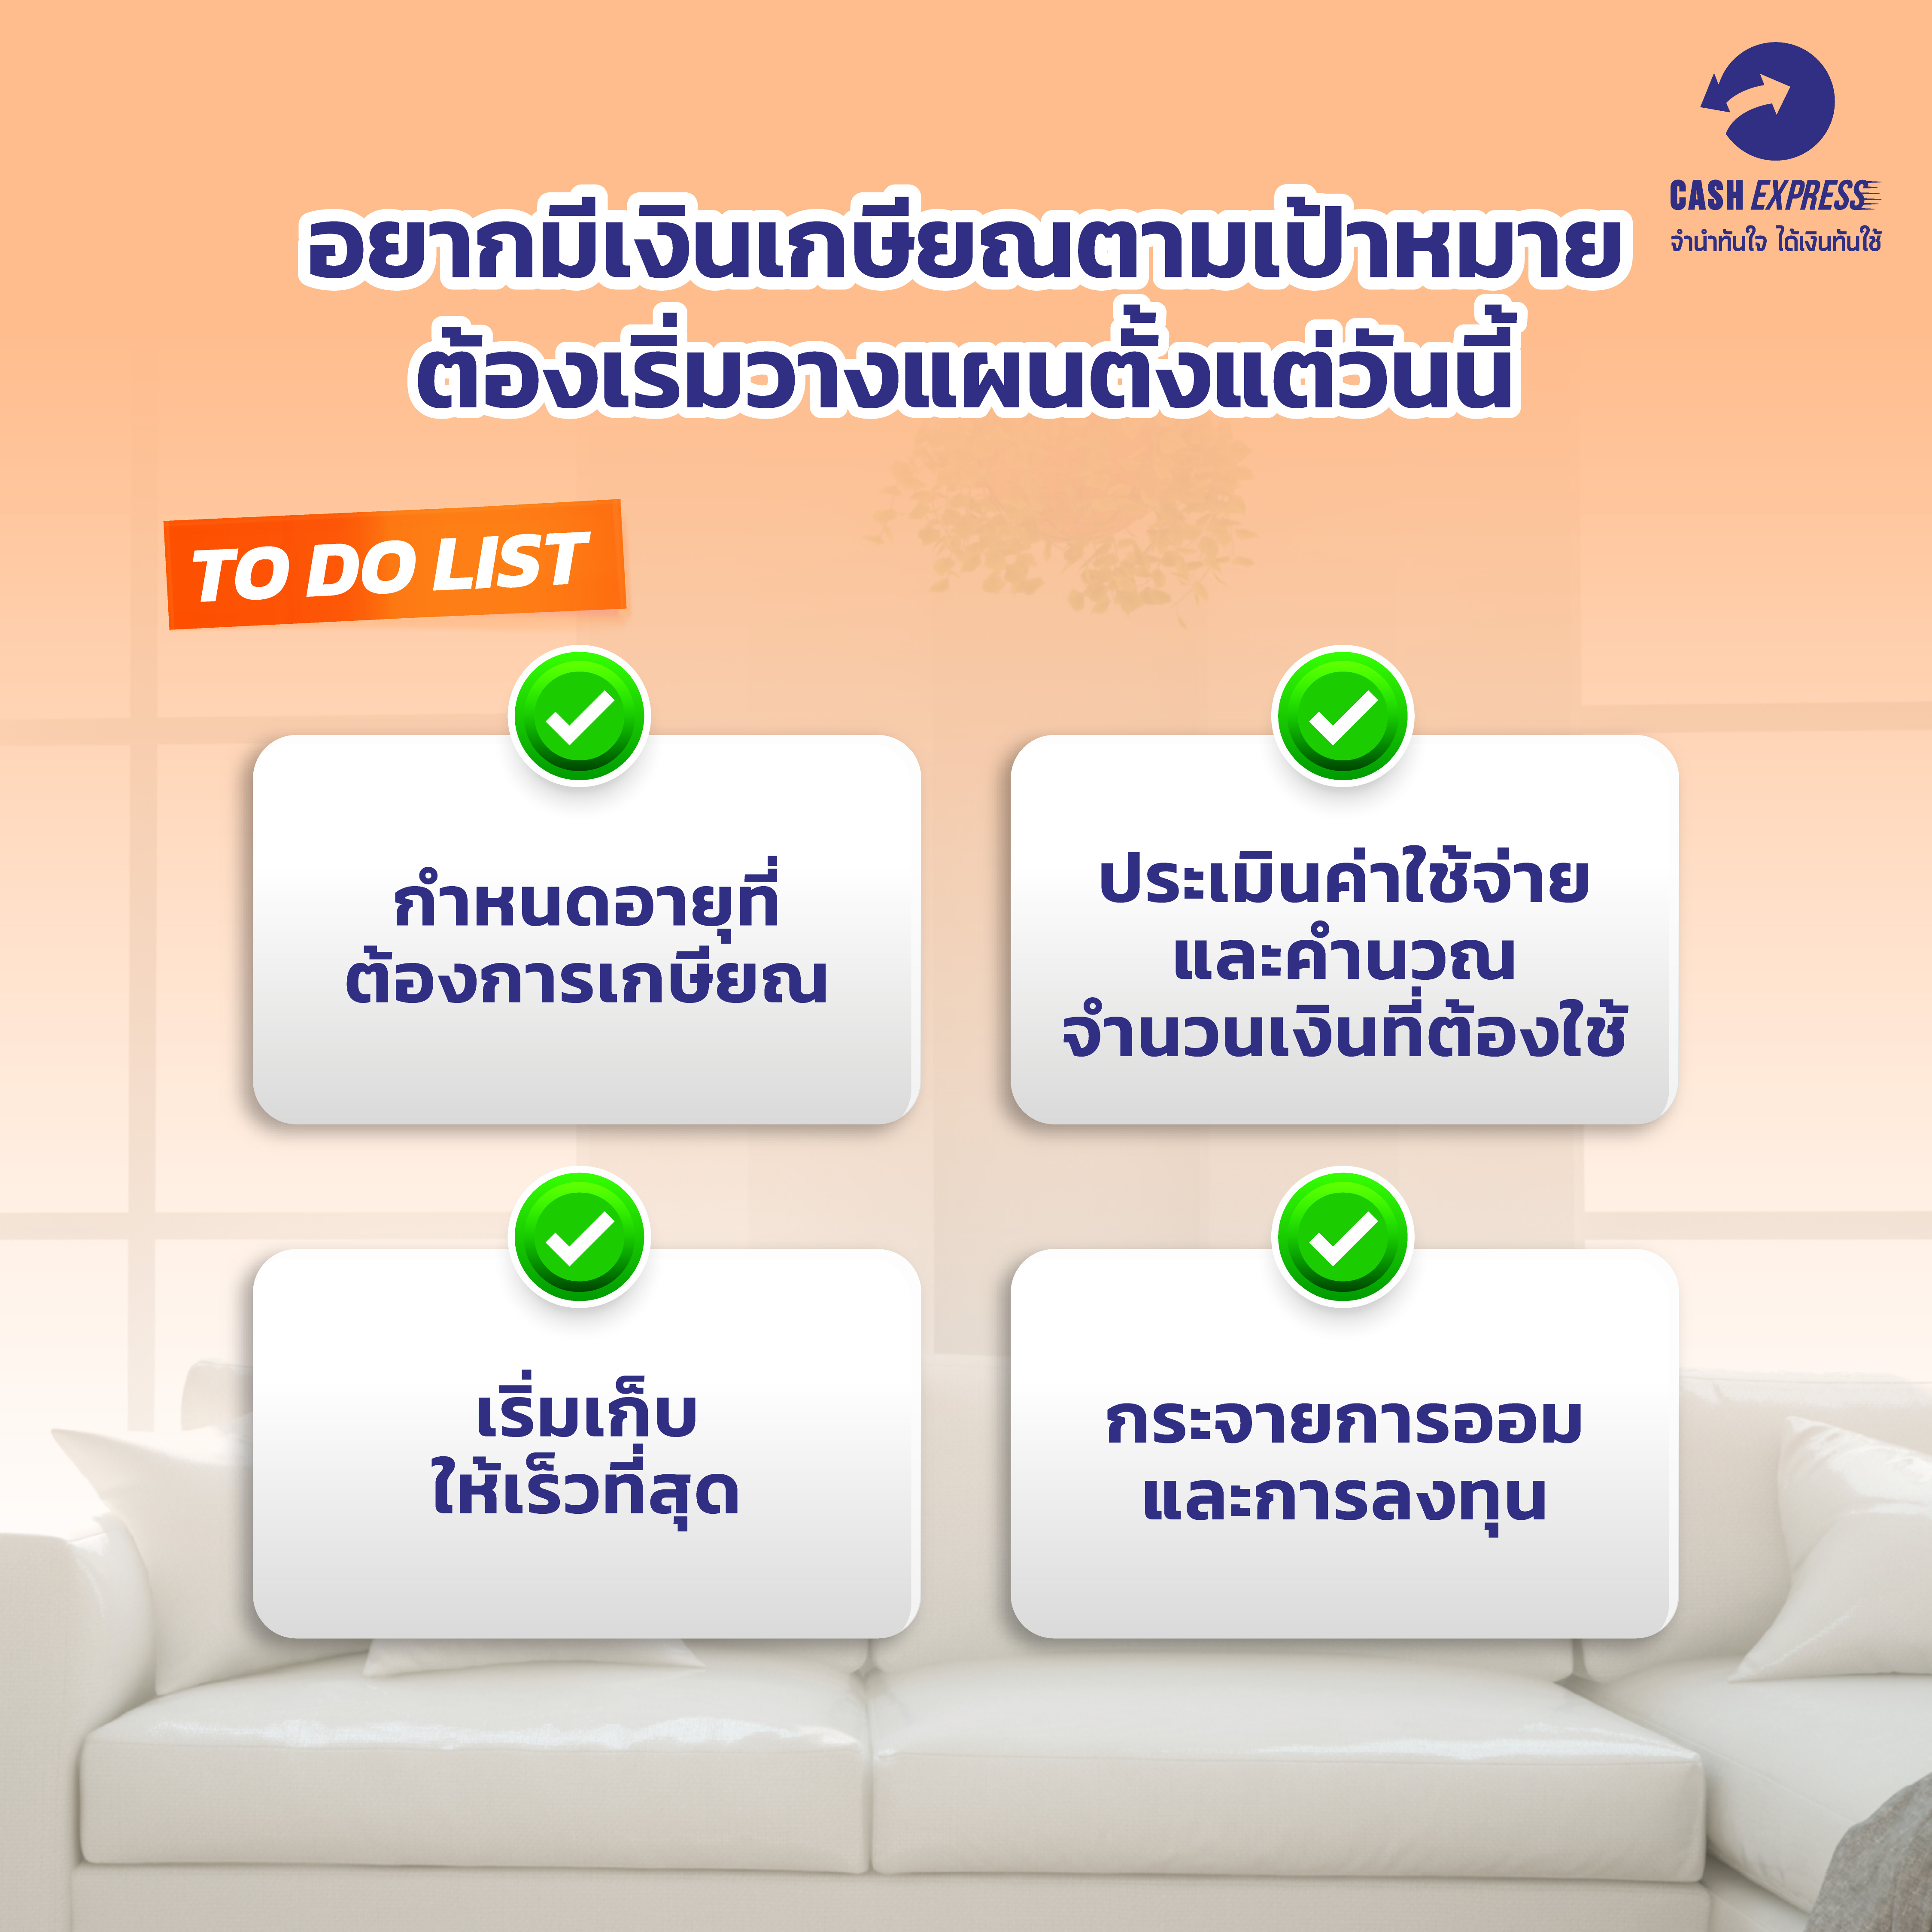
หลายคนอาจมองว่าการวางแผนการเงินตอนวัยเกษียณเป็นเรื่องที่เอาไว้ทำตอนใกล้เกษียณก็ได้ เพราะยังมีเวลาอีกหลายปีกว่าจะถึงวันนั้น แต่ความจริงแล้ว ยิ่งเริ่มวางแผนเร็วเท่าไหร่ ก็จะยิ่งมีเวลาเตรียมตัวมากขึ้นเท่านั้น เพราะเราไม่จำเป็นต้องหาเงินก้อนใหญ่ทั้งหมดภายในเวลาไม่กี่ปี แต่สามารถค่อย ๆ เก็บออมและปรับแผนการเงินไปตามช่วงชีวิตได้ โดยสามารถเริ่มต้นได้จากสิ่งเหล่านี้
-
กำหนดอายุที่ต้องการเกษียณ : ให้ลองคิดว่าเราต้องการที่จะเกษียณตัวเองเมื่ออายุเท่าไหร่ เพราะอายุเกษียณจะเป็นตัวกำหนดระยะเวลาที่เรามีสำหรับการเตรียมเงิน
-
ประเมินค่าใช้จ่าย และคำนวณจำนวนเงินที่ต้องใช้ : ให้ลองจินตนาการว่าหลังเกษียณในแต่ละเดือนเรามีค่าใช้จ่ายอะไรบ้าง และต้องใช้เงินเท่าไหร่ต่อเดือน จากนั้นนำมาคำนวณต่อว่าตลอดช่วงหลังเกษียณต้องใช้เงินประมาณเท่าไร เพื่อที่จะได้รู้จำนวนเงินคร่าว ๆ ที่จะต้องใช้จ่าย
-
เริ่มเก็บออมให้เร็วที่สุด : เพราะยิ่งเริ่มออมเร็ว ก็ยิ่งมีเวลาในการเก็บออมที่มากขึ้น และภาระในการเก็บเงินต่อเดือนก็จะน้อยลง เมื่อเทียบกับการเริ่มออมช้า
-
กระจายการออมและการลงทุน : เพื่อเป็นการเพิ่มโอกาสสร้างผลตอบแทนในระยะยาว ที่ไม่ใช่แค่เก็บออมและรอดอกเบี้ยอย่างเดียว แต่เป็นการกระจายไปยังสินทรัพย์หลายประเภทตามระดับความเสี่ยงที่รับได้ เช่น เงินฝาก กองทุนรวม หรือสินทรัพย์อื่น ๆ เป็นต้น เพื่อที่จะได้รับผลตอบแทนในอนาคต
เป็นอย่างไรกันบ้างครับกับบทความ วางแผนเงินเกษียณ ต้องมีเงินเก็บเท่าไรถึงจะใช้ชีวิตได้อย่างสบายใจ? เท่านี้พี่แคชว่าทุกคนก็น่าจะรู้แล้วใช่ไหมครับว่า “ตัวเราเองต้องใช้เงินเท่าไรหลังเกษียณ” ซึ่งอาจเริ่มจากการคำนวณค่าใช้จ่ายที่จำเป็น ประเมินไลฟ์สไตล์ที่ต้องการ เผื่อค่าใช้จ่ายด้านสุขภาพและเหตุฉุกเฉิน รวมถึงนำรายได้หรือทรัพย์สินที่มีอยู่มาประกอบการวางแผน
แน่นอนว่ายิ่งเริ่มวางแผนออมเงินตั้งแต่วันนี้ ก็ยิ่งมีเวลาปรับแผนและสร้างเงินสำรองให้พร้อมสำหรับวันที่ไม่มีรายได้ประจำ
และหากระหว่างทางมีค่าใช้จ่ายฉุกเฉินหรือจำเป็นต้องใช้เงินทุนหมุนเวียน อย่าเพิ่งดึงเงินเก็บเพื่อเกษียณออกมาใช้จนหมดนะครับ ให้ลองมองหาทางเลือกในการเพิ่มสภาพคล่องที่เหมาะกับสถานการณ์ของตัวเองก่อน พี่แคชขอแนะนำ โรงรับจำนำแคชเอ็กซ์เพรส ที่พร้อมช่วยเหลือการเงินของคุณในทุกช่วงวัย เพียงนำทรัพย์สินมาจำนำ ก็เตรียมพร้อมรับเงินก้อนเพื่อนำไปใช้ตามความจำเป็น
โดยปัจจุบันมีสาขาให้บริการมากถึง 17 สาขา ทั่วกรุงเทพฯ และปริมณฑล อีกทั้งยังมีบริการประเมินราคาจำนำออนไลน์ เบื้องต้น ช่วยให้คุณเช็กมูลค่าทรัพย์สินคร่าว ๆ ก่อนตัดสินใจเดินทางมาที่สาขา สะดวกและช่วยให้วางแผนการเงินได้ง่ายขึ้นครับ